
Pontos principais
- Na tabela da Serasa, o score de 0 a 300 é baixo: a chance de conseguir crédito é muito baixa, mas não é zero.
- A aprovação é sempre decisão de quem concede o crédito, que usa as próprias regras além do score.
- Limite garantido, consignado e pré-pago são caminhos comuns; cada banco informa as condições no site oficial.
- A Serasa diz que pagar em dia, manter o Cadastro Positivo e negociar dívidas negativadas ajudam o score, sem prazo fixo.
- Muitos pedidos de crédito em pouco tempo podem afetar a pontuação, segundo a Serasa.
Neste artigo
- Score 300 Consegue Cartão?
- O Que Significa Ter Score 300?
- O Que os Bancos Olham Além do Score?
- Score 300 Consegue Cartão de Crédito com Limite?
- Caminhos Para Quem Tem Score Baixo
- O Que Cada Banco Informa no Site Oficial
- Cartão Com Score 300 Vale a Pena?
- Riscos e Golpes
- O Que Ajuda o Score, Segundo a Serasa
- Quanto Tempo Demora Para Subir o Score?
- Ter Nome Limpo Ajuda?
- Score 300 Consegue Cartão Nubank?
- Score 300 Consegue Cartão Sem Consulta?
- Estratégia Para Quem Tem Score 300
- Score 300 Consegue Financiamento?
- O Que Mais Derruba o Score?
- Vale a Pena Fazer Muitos Pedidos?
- Cartões Para Quem Tem Score Baixo
- Bancos Digitais Facilitam Aprovação?
- Score Baixo é Permanente?
- FAQ — Perguntas Frequentes
- Score 300 é muito ruim?
- Quem tem score 300 consegue Nubank?
- Score 300 consegue empréstimo?
- Quanto tempo leva para subir o score?
- Nome limpo ajuda?
- Cartão consignado consulta score?
- Conclusão
Ter score baixo pode gerar ansiedade na hora de pedir cartão de crédito. Muitas pessoas pesquisam se score 300 consegue cartão porque acreditam que as portas do mercado financeiro estão completamente fechadas.
A resposta curta: pode conseguir, mas não há garantia. Neste guia, você vai ver o que a faixa de 300 pontos significa, o que os bancos informam nos sites oficiais, o que ajuda o score e os cuidados para não cair em golpe. As páginas citadas foram consultadas em 15 de outubro de 2026.
📲 Notícias e Dicas de Sinais direto no seu WhatsApp!
Que tal receber nossas notícias diárias e os melhores sinais de investimentos? Participe da nossa Comunidade no WhatsApp e fique por dentro de tudo o que acontece no blog, sem precisar procurar. É rápido, prático e gratuito!
Score 300 Consegue Cartão?
Pode conseguir em alguns casos, mas não há garantia. Segundo a Serasa, "a aprovação final é sempre uma decisão da empresa que irá conceder o crédito", que pode usar outras informações e modelos de pontuação. O score indica uma tendência, não garante nem nega o crédito.
O Que Significa Ter Score 300?
O Serasa Score vai de 0 a 1.000. Estas são as faixas que a Serasa informa:
| Faixa | Classificação na Serasa |
|---|---|
| 0 a 300 | Baixo: chance de crédito muito baixa |
| 301 a 500 | Regular: chance razoável |
| 501 a 700 | Bom: boa chance |
| 701 a 1000 | Excelente: chance muito alta |
Com 300 pontos, você está no limite da faixa baixa. A Serasa diz que, nessa faixa, as empresas tendem a negar o pedido ou a oferecer condições muito desfavoráveis. Outros birôs de crédito, como a Boa Vista, têm os próprios cálculos.
O Que os Bancos Olham Além do Score?
Cada banco tem a própria análise, e a maioria não publica todos os critérios. O que conferimos nos sites oficiais:
- O Nubank diz que analisa todos os pedidos.
- A Neon diz que faz análise de cadastro e crédito e que, se o pedido for negado, dá para pedir nova análise a cada 30 dias corridos.
- O Inter diz que a liberação de limite passa por análise do histórico de pagamento.
Os bancos modernos analisam diversos fatores além do score de crédito. – Fonte: Imagem gerada por IA (DALL·E / ChatGPT)
Score 300 Consegue Cartão de Crédito com Limite?
Não há regra pública de limite para quem tem score baixo. Quando o limite vem do seu próprio dinheiro, como no limite garantido, ele é do tamanho do valor que você aplica ou reserva.
Caminhos Para Quem Tem Score Baixo
Não existe um ranking oficial de bancos que aprovam score baixo. Os caminhos mais comuns são estes:
- Cartão com limite garantido: você aplica ou reserva um valor, e ele vira o limite.
- Cartão consignado: para aposentados, pensionistas e alguns servidores, com o valor mínimo da fatura descontado do benefício ou do salário.
- Cartão pré-pago: não é crédito. Segundo a cartilha do Banco Central, na conta pré-paga você só usa o dinheiro que depositou antes.
O Que Cada Banco Informa no Site Oficial
1. PagBank: cartão com limite pelo CDB
- Segundo a central de ajuda do PagBank, quem investe a partir de R$ 300 em um CDB do PagBank recebe a oferta do cartão com limite garantido, mesmo com o nome negativado.
- O limite fica atrelado ao investimento: resgatar o CDB ou deixá-lo vencer reduz o limite.
- O cartão de crédito PagBank não tem anuidade.
2. Nubank: Cartão para Construir Limite
- Segundo o Nubank, o cartão é para quem ainda não foi aprovado e quer ter limite. A página não fala em negativado.
- Você deposita um valor na Caixinha do Nu Limite Garantido, e esse valor vira limite (para ter R$ 300, deposita R$ 300). Dá para guardar até R$ 5 mil.
- Não tem anuidade nem tarifa de manutenção. Se a fatura não for paga, o valor em garantia pode ser usado no pagamento.
3. Inter: CDB Mais Limite
- Segundo o blog do Inter, para quem está negativado o banco oferece o CDB Mais Limite: o valor investido vira limite no cartão, com aplicação mínima de R$ 100.
- A liberação de limite passa por análise do histórico de pagamento.
- O Inter informa que não cobra anuidade no cartão de crédito.
4. Neon: Viracrédito
- Segundo a Neon, a cada R$ 30 investidos no CDB Neon, você pode ganhar R$ 30 de limite no cartão, com aprovação na hora desde que o dinheiro fique aplicado.
- O cartão não tem anuidade nem mensalidade.
- No cartão comum, a Neon faz análise de cadastro e crédito; se o pedido for negado, dá para pedir nova análise a cada 30 dias corridos.
5. Bmg: cartão consignado
- O cartão consignado benefício do Bmg é exclusivo para aposentados e pensionistas do INSS e servidores públicos conveniados, com anuidade zero. A emissão da primeira e da segunda via pode ter custo, conforme o convênio.
- O valor mínimo da fatura é descontado do benefício ou do salário. A aprovação é sujeita à análise de crédito, à margem consignável disponível e às condições do convênio.
- O blog do Bmg indica o consignado como opção para quem tem restrição no CPF.
6. Mercado Pago
- O blog do Mercado Pago inclui o próprio cartão entre as opções para negativados, informa anuidade zero e diz que a liberação de crédito depende do relacionamento com o Mercado Pago.
- A aprovação depende da análise de crédito do Mercado Pago.
Saíram desta lista bancos citados antes sem confirmação no site oficial.
Cartão Com Score 300 Vale a Pena?
Depende do tipo de cartão e do seu orçamento. Antes de aceitar uma proposta, leia as condições: juros do rotativo, parcelamento da fatura, tarifas e, no limite garantido, quanto tempo o dinheiro fica preso.
Riscos e Golpes
- Aprovação nunca é garantida. A análise de crédito é do banco, e cada um tem as próprias regras.
- Limite garantido prende o dinheiro. O valor que vira limite fica como garantia enquanto você usa o cartão. Se a fatura não for paga, o banco pode usar essa garantia para quitar a dívida.
- Sem anuidade não quer dizer sem custo. Juros do rotativo, parcelamento da fatura e saque no crédito podem ser cobrados.
- Cuidado com o golpe do "cartão aprovado mediante taxa". O Procon-SP orienta desconfiar da exigência de depósitos em contas de pessoa física para a aprovação de crédito. Desconfie também de promessa de aprovação garantida e de limite alto imediato.
O Que Ajuda o Score, Segundo a Serasa
Na página de perguntas frequentes do Serasa Score, a Serasa diz que:
- manter os pagamentos em dia influencia positivamente a pontuação;
- cancelar o Cadastro Positivo pode diminuir o score;
- negociar dívidas negativadas ajuda a melhorar a pontuação;
- muitas consultas em um curto período podem afetar a pontuação, e pedir crédito em várias empresas pode gerar alertas.
Também vale manter os seus dados corretos no cadastro.
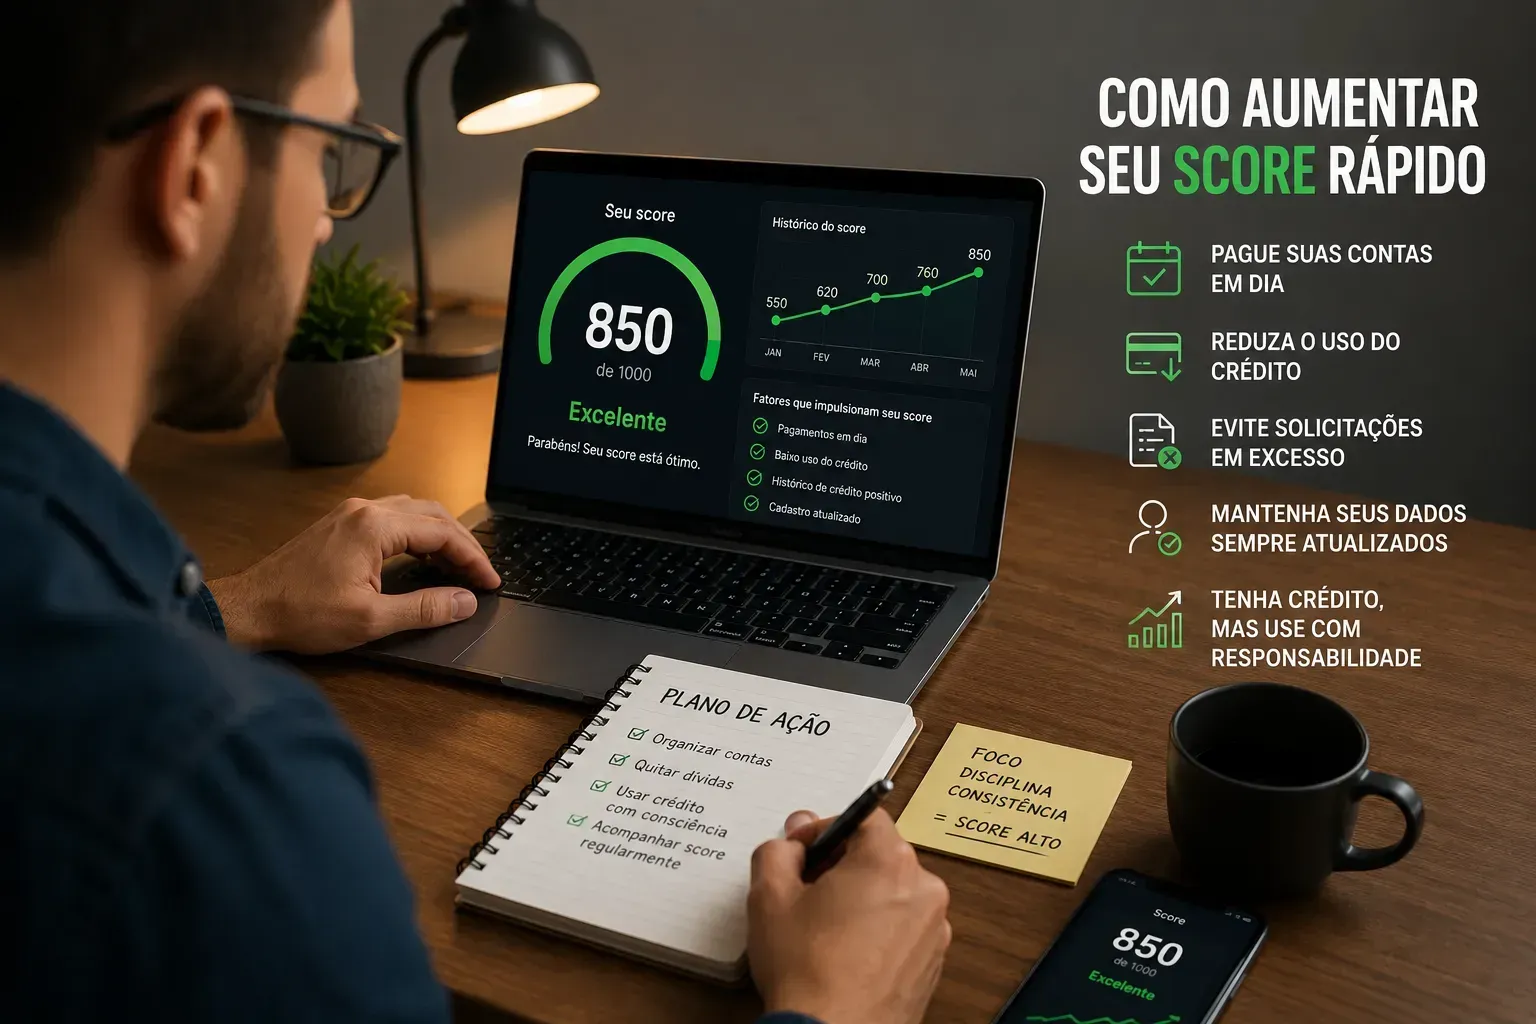
Pequenas ações financeiras ajudam a aumentar as chances de aprovação mesmo com score baixo. – Fonte: Imagem gerada por IA (DALL·E / ChatGPT)
Quanto Tempo Demora Para Subir o Score?
Não há prazo fixo. Segundo a Serasa, o tempo depende de vários fatores, porque o cálculo considera um conjunto de variáveis no momento da consulta. Desconfie de quem promete subir o seu score em um número certo de dias.
Ter Nome Limpo Ajuda?
Ajuda. A Serasa diz que, quanto menos dívidas negativadas existirem, maiores as chances de aumentar a pontuação. Ainda assim, nome limpo não garante aprovação: a decisão é sempre do banco.
Score 300 Consegue Cartão Nubank?
Não há garantia. O Nubank diz que analisa todos os pedidos. Para quem ainda não foi aprovado no cartão comum, o Nubank oferece o Cartão para Construir Limite, em que o valor guardado na Caixinha do Nu Limite Garantido vira limite.
Score 300 Consegue Cartão Sem Consulta?
Entre os bancos que conferimos, o PagBank informa um cartão "sem análise de crédito", com limite pelo CDB, e diz que a oferta vale mesmo com o nome negativado. O cartão pré-pago também não é crédito. Veja mais em Cartão para negativado sem consulta SPC.
Estratégia Para Quem Tem Score 300
- Faça poucos pedidos, em bancos que você escolheu
- Se tiver um valor guardado que pode ficar parado, considere o limite garantido
- Use só o que consegue pagar na fatura
- Pague tudo em dia
- Negocie as dívidas negativadas que conseguir pagar
Score 300 Consegue Financiamento?
Também não há garantia. A decisão é da instituição que concede o crédito, que usa as próprias regras. Peça a simulação com o Custo Efetivo Total antes de assinar.
Mesmo com score baixo, alguns bancos realizam análise personalizada de crédito. – Fonte: Imagem gerada por IA (DALL·E / ChatGPT)
O Que Mais Derruba o Score?
Pelo que a Serasa informa, pesam contra:
- contas pagas com atraso;
- dívidas negativadas;
- muitas consultas e pedidos de crédito em pouco tempo;
- cancelar o Cadastro Positivo.
Vale a Pena Fazer Muitos Pedidos?
Não. Segundo a Serasa, muitas consultas em um curto período podem afetar a pontuação. Escolha poucas instituições e leia as condições antes de pedir.
Cartões Para Quem Tem Score Baixo
Veja o guia de cartão de crédito para negativado, com as condições que cada banco informa no site oficial.
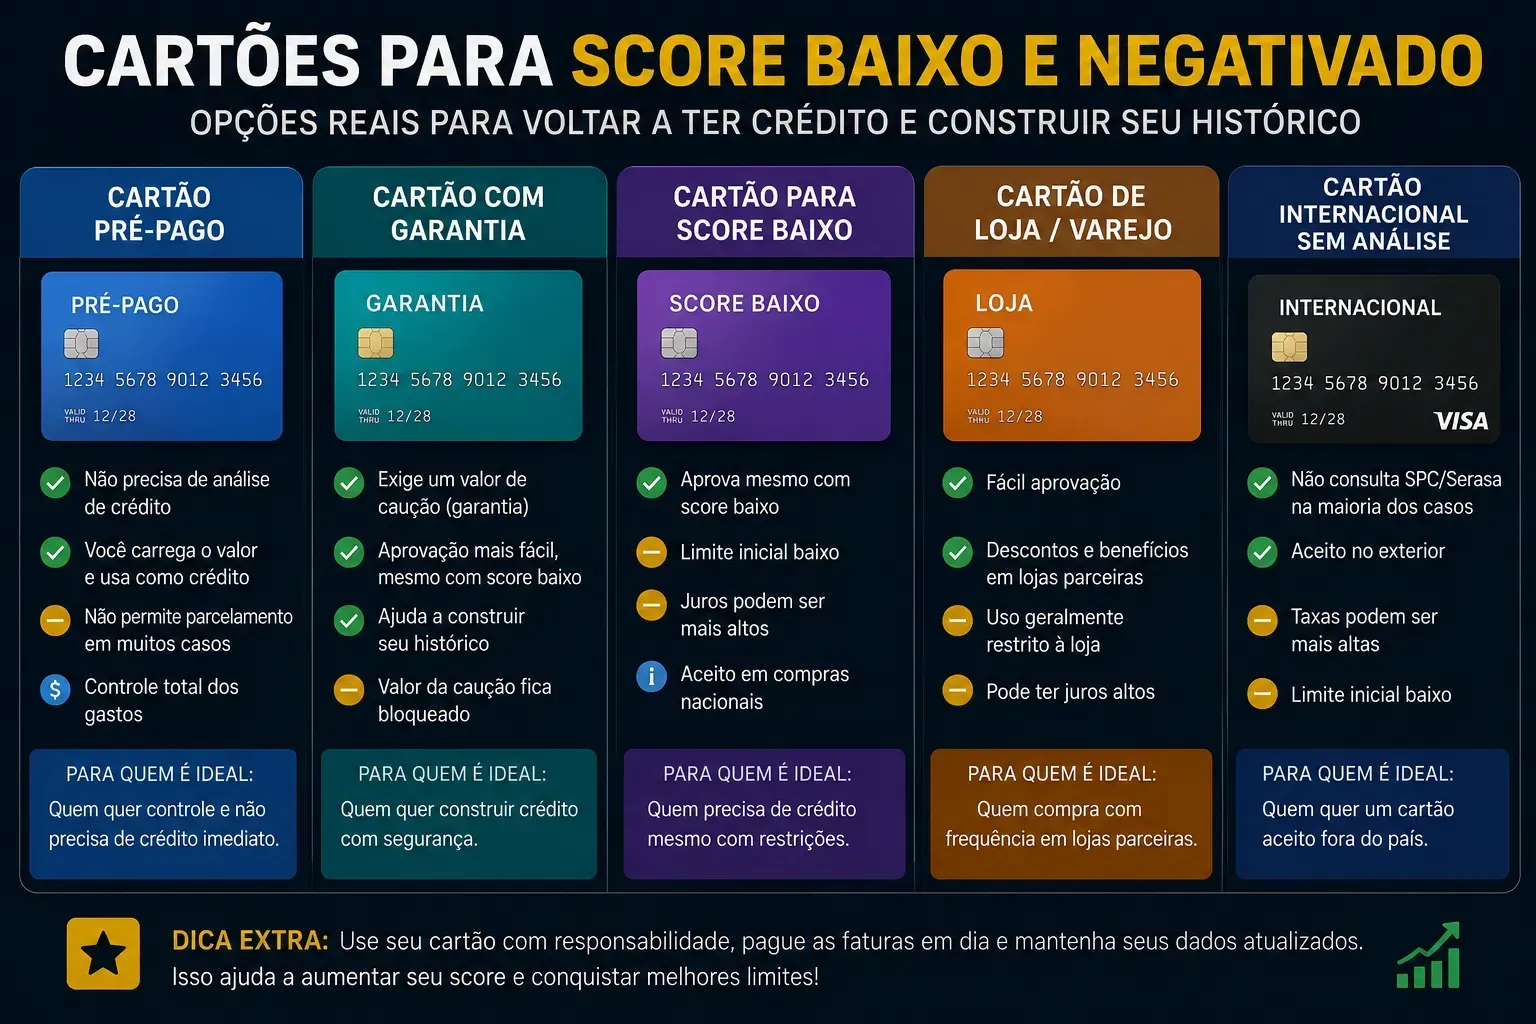
Existem alternativas específicas para consumidores com score baixo ou negativados. – Fonte: Imagem gerada por IA (DALL·E / ChatGPT)
Bancos Digitais Facilitam Aprovação?
Não há dado oficial que mostre isso. Cada banco, digital ou não, tem a própria análise de crédito.
Score Baixo é Permanente?
Não. A Serasa diz que o score considera um conjunto de variáveis no momento da consulta, então ele muda com o tempo. Não há prazo certo para subir.
FAQ — Perguntas Frequentes
Score 300 é muito ruim?
Na tabela da Serasa, 0 a 300 é a faixa baixa, com chance de crédito muito baixa. A decisão final é sempre do banco.
Quem tem score 300 consegue Nubank?
Não há garantia. O Nubank analisa todos os pedidos e tem o Cartão para Construir Limite para quem ainda não foi aprovado no cartão comum.
Score 300 consegue empréstimo?
Pode conseguir, mas não há garantia. Compare o Custo Efetivo Total antes de assinar e desconfie de quem pede depósito antecipado para liberar o dinheiro.
Quanto tempo leva para subir o score?
Não há prazo fixo, segundo a Serasa.
Nome limpo ajuda?
Ajuda o score, segundo a Serasa, mas não garante aprovação.
Cartão consignado consulta score?
O Bmg informa que o cartão consignado benefício é sujeito à análise de crédito, à margem consignável disponível e às condições do convênio.
Conclusão
Ter score 300 não significa que você está sem acesso ao crédito, mas também não há garantia de aprovação. Os caminhos mais comuns usam o seu próprio dinheiro como limite ou descontam a fatura do salário ou benefício. Leia a página oficial do produto, faça poucos pedidos e pague tudo em dia.